Domain preispistole.de kaufen?
Wir ziehen mit dem Projekt
preispistole.de um.
Sind Sie am Kauf der Domain
preispistole.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain preispistole.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Stellplatzführer Outlets in Deutschland, Schnäppchen-Shopping mit dem WohnmobilSie shoppen gern oder wollen einen Teil Ihres Urlaubs dazu nutzen, um in Ruhe Schnäppchen jagen zu können? Dieser Stellplatzführer verbindet Informationen zu Marken und Angebot von Outlets und Fabrikverkäufen mit den Tipps zu 150 Übernachtungsplätzen in vertretbarer Entfernung – für ganz Deutschland. So kombinieren Sie Ihr Einkaufserlebnis mit der Möglichkeit, nach dem Shopping in der Nähe im eigenen Bett zu schlafen. Sie finden in diesem Buch einen Teil mit gut 20 großen Outlets, die viele tolle Geschäfte und bekannte Marken bündeln. Der weitaus größere Teil im Stellplatzführer widmet sich Fabrikverkäufen, wo Sie Produkte direkt beim Hersteller erhalten – manche mit irrelevanten Schönheitsfehlern. Eine Reise-Reportage über die Südwestpfalz, wo Sie nach dem Besuch des riesigen Style Outlets in Zweibrücken richtig viel erleben können, rundet diesen Stellplatzführer ab.14,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
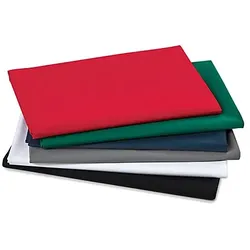
Baumwollstoff-Mixpaket "Lisa" kräftig mit Preisvorteil, 6x 1mExklusiv von buttinette: Baumwollstoff-Mixpaket mit Preisvorteil, wie abgebildet. Paketinhalt: 6 m Baumwollstoff aus der Serie Lisa (je 1 m in den Farben: purpurrot, dunkelgrün, marine, graphit, weiß, schwarz). Breite: 150 cm, Gewicht: ca. 140 g/m2. Material: 100 % Baumwolle.34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
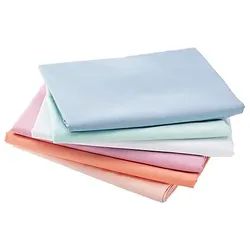
Baumwollstoff-Mixpaket "Lisa" pastell mit Preisvorteil, 6x 1mExklusiv von buttinette: Baumwollstoff-Mixpaket mit Preisvorteil, wie abgebildet. Paketinhalt: 6 m Baumwollstoff aus der Serie Lisa (je 1 m in den Farben: himmelblau, mint, ecru, altrosa, flamingo und zartrosa). Breite: 150 cm, Gewicht: ca. 140 g/m2. Material: 100 % Baumwolle.34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **

Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Stellplatzführer Outlets in Deutschland, Schnäppchen-Shopping mit dem WohnmobilSie shoppen gern oder wollen einen Teil Ihres Urlaubs dazu nutzen, um in Ruhe Schnäppchen jagen zu können? Dieser Stellplatzführer verbindet Informationen zu Marken und Angebot von Outlets und Fabrikverkäufen mit den Tipps zu 150 Übernachtungsplätzen in vertretbarer Entfernung – für ganz Deutschland. So kombinieren Sie Ihr Einkaufserlebnis mit der Möglichkeit, nach dem Shopping in der Nähe im eigenen Bett zu schlafen. Sie finden in diesem Buch einen Teil mit gut 20 großen Outlets, die viele tolle Geschäfte und bekannte Marken bündeln. Der weitaus größere Teil im Stellplatzführer widmet sich Fabrikverkäufen, wo Sie Produkte direkt beim Hersteller erhalten – manche mit irrelevanten Schönheitsfehlern. Eine Reise-Reportage über die Südwestpfalz, wo Sie nach dem Besuch des riesigen Style Outlets in Zweibrücken richtig viel erleben können, rundet diesen Stellplatzführer ab.14,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Baumwollstoff-Mixpaket "Lisa" kräftig mit Preisvorteil, 6x 1mExklusiv von buttinette: Baumwollstoff-Mixpaket mit Preisvorteil, wie abgebildet. Paketinhalt: 6 m Baumwollstoff aus der Serie Lisa (je 1 m in den Farben: purpurrot, dunkelgrün, marine, graphit, weiß, schwarz). Breite: 150 cm, Gewicht: ca. 140 g/m2. Material: 100 % Baumwolle.34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Baumwollstoff-Mixpaket "Lisa" pastell mit Preisvorteil, 6x 1mExklusiv von buttinette: Baumwollstoff-Mixpaket mit Preisvorteil, wie abgebildet. Paketinhalt: 6 m Baumwollstoff aus der Serie Lisa (je 1 m in den Farben: himmelblau, mint, ecru, altrosa, flamingo und zartrosa). Breite: 150 cm, Gewicht: ca. 140 g/m2. Material: 100 % Baumwolle.34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Willig, Kai: Forum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-PfalzForum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-Pfalz , Schülerbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage,2. Druck 2017 Neue Ausgabe, Erscheinungsjahr: 201511, Produktform: Leinen, Beilage: Online-Komponente, Titel der Reihe: Forum Geschichte - Neue Ausgabe##, Autoren: Bäuml-Stosiek, Dagmar~Cornelissen, Hans-Joachim~Heim-Taubert, Susanna~Hufschmid, Irene~Sternel, Fabian~Tophofen, Sonja~Urbach, Dirk~Willig, Kai, Redaktion: Cornelissen, Hans-Joachim~Willig, Kai, Auflage: 17001, Auflage/Ausgabe: 1. Auflage,2. Druck 2017 Neue Ausgabe, Seitenzahl/Blattzahl: 256, Abbildungen: 300 Abbildungen, Keyword: Geschichte;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Schulbücher;Lehrwerke, Fachschema: Geschichte / Schulbuch, Bildungsmedien Fächer: Geschichte, Region: Rheinland-Pfalz, Bildungszweck: Für das Gymnasium~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Schulform: GES GYM, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 266, Breite: 192, Höhe: 17, Gewicht: 678, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gesamtschule, Gymnasium, Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Piek, Michael: Automobilkaufleute Band 1: Lernfelder 1-4 - Arbeitsbuch mit englischen Lernsituationen und Onl.-AngebotAutomobilkaufleute Band 1: Lernfelder 1-4 - Arbeitsbuch mit englischen Lernsituationen und Onl.-Angebot , Informationen zum Titel: Die Arbeitsbücher enthalten umfangreiche praxis- und handlungsorientierte Lernsituationen, bei denen das Modellunternehmen Autoland Murschall GmbH im Mittelpunkt steht. Arbeitsaufträge, Arbeitsblätter und Aufgaben sowie zusätzliche englische Lernsituationen und Downloadmaterialien ergänzen das Angebot. Informationen zur Reihe: Kunden beraten, Kfz-Teile disponieren, Fahrzeugkaufverträge vorbereiten - das Arbeitsfeld von Automobilkaufleuten ist vielfältig und spannend. Die lernfeldorientierte Lehrwerkreihe wird den Ansprüchen der Ausbildung gerecht, orientiert sich konsequent an den Vorgaben des aktuellen Rahmenlehrplans und deckt alle Lerninhalte ab. Die Fachkunden stellen alle erforderlichen Lerninhalte dar und erläutern diese anhand von Beispielen, Übersichten und Schaubildern. Die Arbeitsbücher enthalten umfangreiche praxis- und handlungsorientierte Lernsituationen, bei denen das Modellunternehmen Autoland Murschall GmbH im Mittelpunkt steht. Arbeitsaufträge, Arbeitsblätter und Aufgaben sowie zusätzliche englische Lernsituationen und Downloadmaterialien ergänzen das Angebot. Die Handreichungen liefern alle Lösungen und Lösungsvorschläge zu den Arbeitsaufträgen, Arbeitsblättern und Aufgaben der Arbeitsbücher. 1. Ausbildungsjahr Lernfeld 1: Den Betrieb präsentieren und die betriebliche Zusammenarbeit mitgestalten Lernfeld 2: Bestände und Erfolgsvorgänge erfassen und den Jahresabschluss durchführen Lernfeld 3: Teile und Zubehör beschaffen und lagern Lernfeld 4: Teile und Zubehör verkaufen 2. Ausbildungsjahr Lernfeld 5: Werkstattaufträge entgegennehmen und kaufmännische Geschäftsprozesse organisieren Lernfeld 6: Neufahrzeuge disponieren und den Verkaufsprozess durchführen Lernfeld 7: Gebrauchtfahrzeuge disponieren und bereitstellen Lernfeld 8: Finanzdienstleistungen anbieten 3. Ausbildungsjahr Lernfeld 9: Personalwirtschaftliche Aufgaben wahrnehmen Lernfeld 10: Wertschöpfungsprozesse erfolgsorientiert steuern Lernfeld 11: Wirtschaftliche Einflüsse auf unternehmerische Entscheidungen beurteilen und danach handeln Lernfeld 12: Kommunikationspolitische Maßnahmen gestalten Fit für die Prüfung! Der Prüfungstrainer hilft, sich selbstständig auf die gestreckte Abschlussprüfung vorzubereiten. Mit dem umfassenden Aufgabenangebot wird Prüfungswissen wiederholt und gefestigt. Zudem werden wichtige Rahmenbedingungen erklärt und nützliche Tipps gegeben. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: Neubearbeitung, Erscheinungsjahr: 201703, Produktform: Kartoniert, Beilage: Online-Komponente, Titel der Reihe: Automobilkaufleute - Neubearbeitung##, Autoren: Büsch, Norbert~Kost, Antje~Piek, Michael, Auflage: 17000, Auflage/Ausgabe: Neubearbeitung, Seitenzahl/Blattzahl: 352, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsfeld Wirtschaft/Verwalt.;Bürowirtschaft/Bürokommunikation;berufliche Schulen im dualen System;Duale Berufsschule;Erwachsenenbildung;Volkshochschule;Arbeitshefte;Lehrwerke, Fachschema: Automobilkaufmann / Berufsbezogenes Schulbuch~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bayern~Niederbayern~Oberbayern, Fachkategorie: Unterricht und Didaktik: Berufsausbildung~Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~für die Erwachsenenbildung~Für Ausbildungsberufe als Industrie-, Werkzeugmechaniker /-innen~Für Ausbildungsberufe in Verkaufsberufen: Einzelhandel~For vocational education and training~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Wirtschaft, Thema: Verstehen, Schulform: BER ERW, Ausbildungsberufe: A0011, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 297, Breite: 207, Höhe: 25, Gewicht: 1019, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Schulform: berufliche Schulen im dualen System, Erwachsenenbildung, Ausbildungsberufe: Automobilkaufmann/-frau, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.